Faut-il déclarer sa piscine à son assurance habitation ? Délai, risques et démarche
Une piscine enterrée se déclare à l'assureur sous 15 jours. Ce que vous risquez sans déclaration, ce qui est couvert ensuite et comment faire la démarche.
Oui, et la loi vous laisse quinze jours
Le devis du pisciniste est signé, le terrassement est fait, et quelqu'un vous a glissé : « Pense à prévenir ton assureur. » Il avait raison. Ce n'est pas une politesse envers la compagnie, c'est une obligation légale.
L'article L113-2 du Code des assurances impose de déclarer, en cours de contrat, toute circonstance nouvelle qui aggrave les risques ou en crée de nouveaux, et qui rend inexactes les réponses données à la souscription. Une piscine coche toutes les cases : un ouvrage de plus à assurer, des équipements électriques, un risque de fuite et, surtout, un risque de noyade pour vos invités. Le texte, consultable sur Légifrance, fixe le délai : quinze jours à partir du moment où vous en avez connaissance, par lettre recommandée ou envoi recommandé électronique.
Dans la pratique, beaucoup d'assureurs acceptent une déclaration depuis l'espace client ou par téléphone. Gardez quand même une trace écrite : en cas de litige, c'est la date de votre courrier qui comptera.
Enterrée, hors-sol, gonflable : qui doit déclarer quoi
Toutes les piscines ne pèsent pas pareil aux yeux d'un assureur. La frontière se joue surtout entre ce qui est fixé au terrain et ce qui finit au garage en septembre.
- Piscine enterrée (maçonnée, coque ou panneaux) : déclaration indispensable. Elle fait partie de votre bien immobilier, au même titre qu'une véranda ou un garage.
- Piscine semi-enterrée ou hors-sol rigide installée à l'année (bois, acier) : déclarez-la aussi. Elle a une valeur, une pompe, et une paroi qui cède peut abîmer le terrain ou la maison.
- Piscine gonflable ou tubulaire montée l'été puis démontée : en général rien à signaler, votre responsabilité civile vie privée joue déjà. Relisez quand même le questionnaire de votre contrat, certains posent la question sans faire de distinction.
Pensez aussi à tout ce qui gravite autour du bassin : abri, pool house, local technique, robot, pompe à chaleur de piscine. Ces éléments ne sont pas forcément inclus d'office, même quand la piscine l'est. Mieux vaut les lister dans votre déclaration que supposer qu'ils sont couverts.
Ce que vous risquez en ne disant rien
Premier effet, le plus bête : un bien que l'assureur ne connaît pas n'est tout simplement pas assuré. Une tempête qui couche un arbre dans le bassin, un orage qui grille la filtration, et de son point de vue il n'y a rien à indemniser.
Le scénario qui fait le plus mal, c'est la sécheresse. Quand un arrêté de catastrophe naturelle est publié pour votre commune, la garantie ne joue que pour les biens couverts par votre contrat. Une coque fissurée par les mouvements de terrain, sur une piscine jamais déclarée, reste donc à votre charge.
Viennent ensuite les sanctions prévues par le Code des assurances si l'omission est découverte à l'occasion d'un sinistre, y compris sur la maison elle-même :
- oubli de bonne foi : c'est la règle proportionnelle (article L113-9), votre indemnité est réduite en proportion de la cotisation que vous auriez dû payer ;
- mauvaise foi prouvée par l'assureur : c'est la nullité du contrat (article L113-8), plus aucune garantie, et les cotisations déjà versées restent acquises à l'assureur.
En clair, ne pas déclarer sa piscine, ce n'est pas économiser quelques euros de cotisation, c'est laisser sans assurance une partie de sa maison.
Une fois déclarée, qu'est-ce qui est couvert ?
La déclaration fait entrer le bassin dans le périmètre de vos garanties de dommages. Selon l'assureur, cela passe par un simple avenant ou par une option « piscine » ou « extérieurs » à ajouter. Pour savoir sur quelle base vous partez, revoyez ce que couvre réellement une assurance habitation multirisque : la piscine viendra se greffer sur ces garanties.
On retrouve en général :
- le bassin et ses équipements face à l'incendie, la tempête, la grêle et les catastrophes naturelles ;
- les dommages électriques sur la pompe, la filtration ou le chauffage de l'eau ;
- le vol ou le vandalisme du matériel (robot, bâche, échelle), souvent à condition qu'il soit rangé dans un local fermé ;
- votre responsabilité civile si un invité se blesse ou si une fuite abîme le terrain du voisin.
Les exclusions courantes tournent presque toutes autour de l'entretien : usure du liner, gel faute d'hivernage, fuite lente jamais réparée. L'assureur couvre l'accident, pas le vieillissement. Et si un pépin arrive malgré tout, les règles sont les mêmes que pour la maison : photos, factures, et une déclaration de sinistre habitation faite dans les temps.
Le dispositif de sécurité, première question de l'assureur
Attendez-vous à ce qu'on vous demande comment le bassin est sécurisé. Depuis la loi du 3 janvier 2003, toute piscine enterrée non close à usage privatif doit être équipée d'au moins un dispositif normalisé : barrière (NF P90-306), alarme (NF P90-307), couverture (NF P90-308) ou abri (NF P90-309). L'absence de dispositif expose le propriétaire à une amende de 45 000 €, comme le rappelle Service-public.fr.
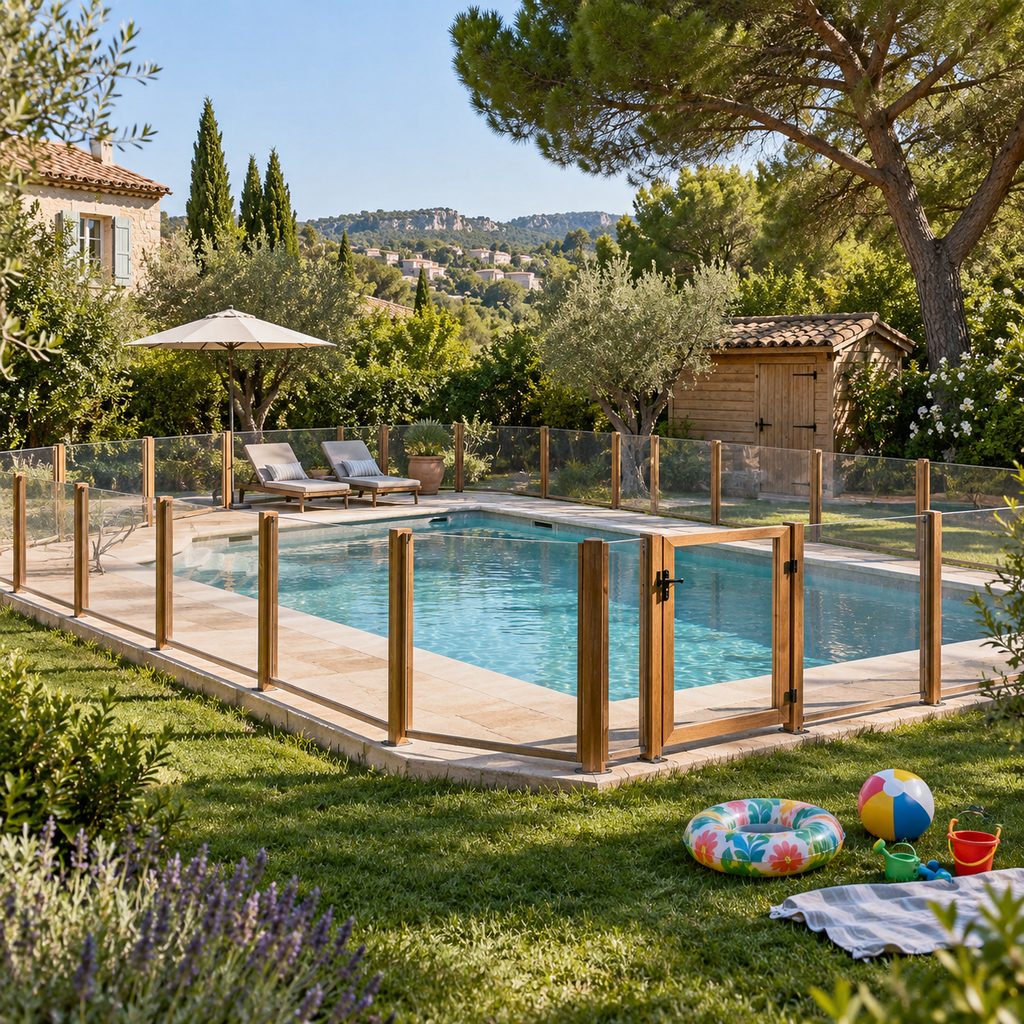
Côté assurance, un accident sur une piscine non conforme vous met dans une position très inconfortable. Votre responsabilité civile reste le premier rempart pour indemniser la victime, mais le manquement à une obligation légale pèsera lourd, devant un juge comme dans la discussion avec votre assureur.
Mon conseil, après des années à visiter des maisons : choisissez le dispositif selon votre usage, pas selon le prix. Une alarme se désactive et s'oublie. Une barrière, elle, reste fermée même quand les enfants des voisins débarquent à l'improviste.
Déclarer sa piscine en pratique
La démarche prend une demi-heure si vos papiers sont sous la main. Réunissez :
- le type de piscine, ses dimensions et la date de fin des travaux ;
- la facture du pisciniste (elle sert à fixer la valeur à assurer) et son attestation de garantie décennale ;
- le dispositif de sécurité installé et sa norme ;
- la liste des annexes : abri, local technique, pompe à chaleur, robot.
Envoyez le tout en recommandé, puis réclamez un avenant et une attestation à jour. Un mot sur la décennale : une piscine enterrée est un ouvrage de construction, et c'est l'assurance du pisciniste qui prend en charge les gros désordres pendant dix ans. Avant même de signer le devis, prenez cinq minutes pour contrôler la garantie décennale de l'artisan qui va creuser chez vous.
Dernière précision, parce que je vois souvent la confusion : l'assureur n'est pas le seul à prévenir. Une piscine enterrée se déclare aussi aux impôts dans les 90 jours suivant la fin des travaux (elle augmente la valeur locative, donc la taxe foncière), et elle passe souvent par la mairie avant le chantier : déclaration préalable pour un bassin de 10 à 100 m², permis de construire au-delà. Trois déclarations, trois destinataires, et aucune ne remplace les autres.
Questions fréquentes
Déclarer ma piscine va-t-il beaucoup augmenter ma cotisation ?
Le plus souvent, la hausse reste modérée, mais elle dépend de l'assureur, de la taille du bassin et des options retenues (abri, équipements, pack extérieurs). Le seul moyen d'avoir un chiffre fiable, c'est de demander le montant de l'avenant. Si l'écart vous paraît excessif, c'est le bon moment pour comparer avec d'autres contrats.
Ma piscine existe depuis des années et je ne l'ai jamais déclarée : que faire ?
La déclarer maintenant, sans attendre un sinistre. Tant que rien n'est arrivé, l'assureur vous proposera une nouvelle cotisation, ou plus rarement résiliera le contrat, ce qui vous laisse le temps de vous assurer ailleurs. Le vrai risque, c'est que l'oubli soit découvert après un sinistre : là, la règle proportionnelle s'applique, voire la nullité si l'assureur estime que vous l'avez caché sciemment.
Je loue ma maison avec piscine à des vacanciers l'été, suis-je couvert ?
Pas forcément. Une multirisque habitation classique est pensée pour un usage privé. Si vous louez en saisonnier, signalez aussi cette activité à votre assureur : il faudra souvent une extension ou un contrat adapté, notamment pour la responsabilité civile liée aux locataires qui profitent du bassin.