Assurance tous risques chantier : est-elle nécessaire pour une rénovation ?
Facultative, la tous risques chantier couvre la période avant réception, que la décennale ignore. Quand elle vaut le coup en rénovation, et quand s'en passer.
Pas obligatoire, mais elle bouche un vrai trou
Commençons par la question que tout le monde se pose : non, aucun texte n'impose à un particulier de souscrire une assurance tous risques chantier (on dit souvent TRC). C'est une garantie facultative. Personne ne vous la réclamera, ni la mairie, ni le notaire, ni vos artisans.
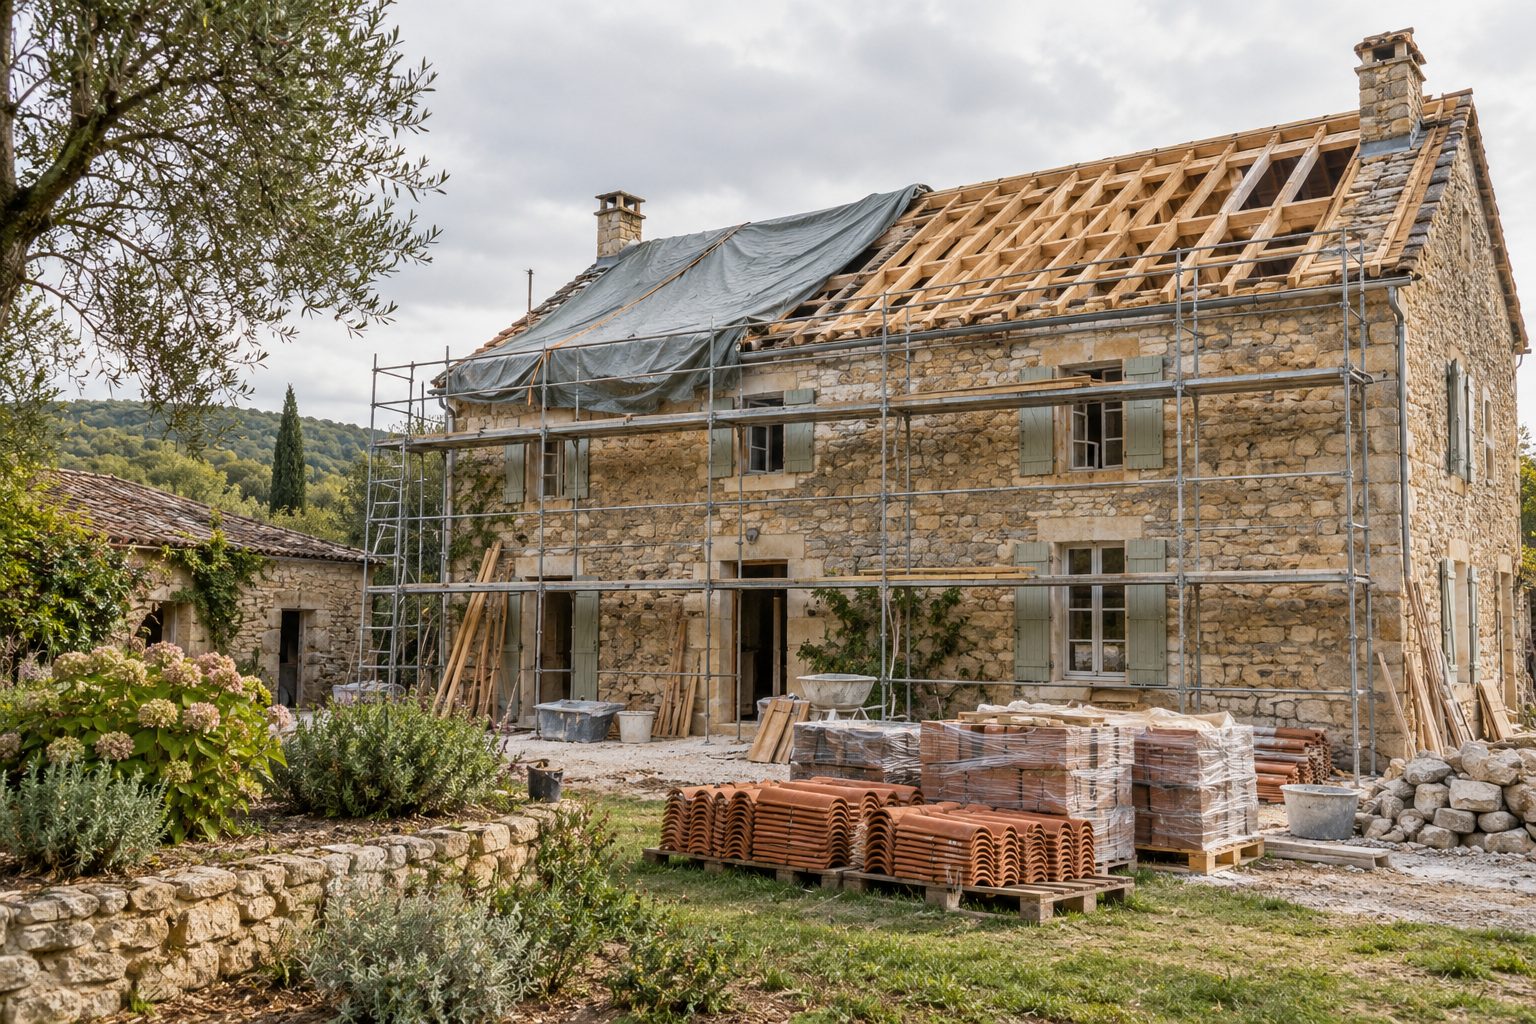
Le problème, c'est le calendrier. La garantie décennale de vos artisans ne démarre qu'à la réception des travaux, ce moment où vous signez le procès-verbal qui dit en substance « c'est livré ». La dommage-ouvrage, dont service-public.fr détaille le fonctionnement, joue elle aussi pour l'essentiel après cette date. Avant, ni l'une ni l'autre ne prend en charge un sinistre ordinaire. Or c'est précisément pendant le chantier que la maison est la plus fragile : toiture déposée, murs ouverts, réseaux coupés, matériaux qui attendent dans le jardin.
Quand je recevais des propriétaires en rendez-vous de conseil, beaucoup pensaient être couverts « par la décennale du maçon » dès le premier jour. C'est l'erreur la plus répandue sur le sujet. La TRC sert exactement à combler ce creux : protéger l'ouvrage en cours de réalisation, quel que soit le responsable du sinistre.
Ce qu'elle couvre, et ce qu'elle laisse de côté
Le principe est simple. Un dommage matériel accidentel frappe les travaux avant leur réception : l'assureur indemnise, puis se retourne contre le responsable s'il y en a un. Les contrats varient d'une compagnie à l'autre, mais on retrouve en général :
- l'incendie, l'explosion et la foudre ;
- la tempête, la grêle et le poids de la neige, redoutables quand la charpente est à nu ;
- les dégâts des eaux et les inondations ;
- l'effondrement accidentel d'une partie de l'ouvrage ;
- le vandalisme, et le vol de matériaux déjà posés (le vol de ce qui est simplement stocké sur place est souvent exclu ou soumis à conditions).
Deux extensions comptent particulièrement en rénovation. La garantie des existants, d'abord. Vous ne construisez pas sur un terrain vide : un incendie parti du chantier peut toucher toute la maison, pas seulement la partie neuve. Ensuite, la responsabilité civile du maître d'ouvrage, qui couvre les dommages causés aux voisins. Le propriétaire qui fait faire des travaux peut être tenu de réparer les troubles anormaux de voisinage causés par son chantier, même sans faute de sa part. Cette garantie est parfois incluse, parfois en option : à vérifier ligne par ligne.
Ce qu'elle ne fait pas : payer la reprise d'un travail mal exécuté en tant que tel, compenser un retard de livraison, assurer les outils et engins des entreprises. Ces sujets-là se règlent ailleurs, avec l'artisan ou avec son propre assureur.
« L'artisan est responsable jusqu'à la réception » : vrai, sur le papier
C'est l'objection classique, et elle n'est pas fausse. L'article 1788 du Code civil prévoit que lorsque l'entrepreneur fournit la matière, la perte de l'ouvrage avant sa livraison est pour lui. Si le chantier brûle avant la réception, c'est donc en principe à l'entreprise de refaire.
Dans la vraie vie, c'est rarement aussi net. Sur une rénovation lourde, vous avez souvent quatre ou cinq corps de métier, chacun avec son lot. Le plombier laisse un raccord mal serré, l'eau ruine les plaques de plâtre tout juste posées, l'électricien doit reprendre ses gaines : qui paie quoi ? Chacun se renvoie la balle, les assureurs aussi, et pendant ce temps le chantier est à l'arrêt. Ajoutez l'entreprise qui dépose le bilan en cours de route, ou celle dont le contrat ne couvre pas ce type de dommage avant réception, et la belle théorie prend l'eau. Littéralement, parfois.
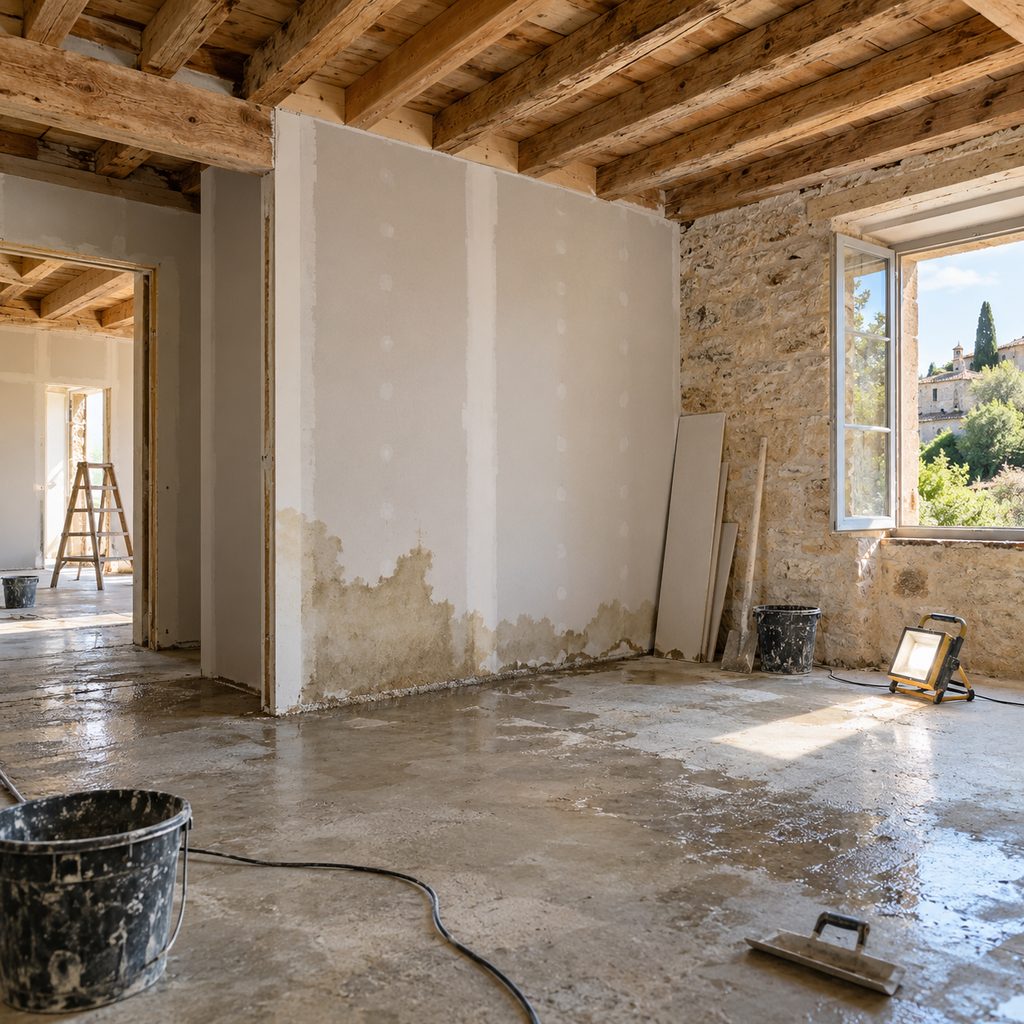
La TRC court-circuite ce bras de fer : vous êtes indemnisé sur la base du dommage constaté, sans attendre qu'on désigne un coupable. Sur un chantier de plusieurs dizaines de milliers d'euros, c'est surtout ça qu'on achète. Du temps, et une trésorerie qui ne fond pas pendant qu'on attend une expertise.
Mon avis : dans quels cas la prendre
Je ne la conseille pas systématiquement. Pour repeindre un séjour ou changer une cuisine avec un seul artisan, c'est de l'argent mal placé. En revanche, je la ferais chiffrer sans hésiter dès que l'une de ces situations se présente :
- la toiture ou la charpente est ouverte, même quelques jours ;
- on touche au gros œuvre : mur porteur, plancher, extension, surélévation ;
- plusieurs artisans interviennent en lots séparés, sans entreprise générale pour coordonner ;
- le chantier dure plusieurs mois, a fortiori s'il traverse l'hiver ;
- la maison est mitoyenne, ou en ville avec des voisins très proches ;
- le logement reste inoccupé pendant les travaux ;
- un gros sinistre mettrait tout le projet en péril financièrement.
Si vous cochez deux ou trois cases, la question n'est plus vraiment de savoir si elle est utile, mais à quel prix. Et si vos travaux touchent à la structure, prenez le temps de regarder si l'assurance dommage-ouvrage est obligatoire dans votre cas : beaucoup d'assureurs proposent les deux garanties dans un même contrat.
Avant de signer, trois vérifications
D'abord, appelez votre assureur habitation. Selon les contrats, des travaux importants doivent lui être déclarés, et certaines garanties (la tempête notamment) supposent un bâtiment clos et couvert. Relisez ce que couvre vraiment votre multirisque habitation pendant un chantier : il arrive qu'une maison bâchée ne soit plus protégée comme on le croyait.
Ensuite, interrogez les entreprises. Certaines entreprises générales souscrivent leur propre TRC pour les chantiers qu'elles pilotent. Demandez l'attestation, et vérifiez qu'elle vise bien votre adresse et l'ensemble des lots, pas seulement le leur. Profitez-en pour contrôler la décennale de chaque artisan avant de signer : c'est elle qui prendra le relais une fois les travaux réceptionnés.
Enfin, faites jouer la concurrence. La prime dépend en général du montant et de la nature des travaux, et les écarts entre assureurs peuvent être sensibles. Demandez un devis TRC seul et un devis combiné avec la dommage-ouvrage. Le combiné a un avantage pratique : un seul interlocuteur, du premier jour de chantier jusqu'à la fin de la période décennale.
Une rénovation lourde se joue sur deux temps, le chantier puis les dix ans qui suivent la réception, et chacun a son assurance.
Questions fréquentes
La tous risques chantier remplace-t-elle la dommage-ouvrage ?
Non. Elles ne couvrent pas la même période. La TRC s'arrête à la réception des travaux, la dommage-ouvrage prend le relais pour les désordres graves de nature décennale. Souscrire l'une ne dispense pas de l'autre quand vos travaux relèvent de la décennale.
Qui doit la souscrire, le propriétaire ou l'entreprise ?
Les deux sont possibles. Le maître d'ouvrage peut la prendre pour l'ensemble du chantier, ou l'entreprise générale pour les chantiers qu'elle coordonne. Ce qui compte, c'est que le contrat couvre tous les lots et votre ouvrage précis. Une police à votre nom vous évite de dépendre de la bonne gestion d'un tiers.
Que se passe-t-il si le chantier prend du retard ?
La garantie est souscrite pour une durée de chantier prévue. Si la réception glisse de plusieurs mois, prévenez l'assureur avant l'échéance pour faire prolonger le contrat : un sinistre survenu après la fin de la période couverte risque de ne pas être pris en charge.